看校区的账,先看房租占了几个点。
多数人看账的顺序是反的:先看营收,再看毛利,房租排在末位,甚至根本不单独列出来。这个顺序得倒过来。
毛利是经营出来的,房租是签合同那天定死的。经营出来的数每个月都能调,合同定死的数一签就是三年。先看定死的,再看能调的,账才看得清。
一、毛利47%,月底剩负一千
深圳有一家来伊份加盟店,80平,老板投了44万。3月底开业,撑到11月初,关门了。
关店之前,他把9月的账拆了一遍:流水3.4万,毛利1.6万,占47%;房租1.3万,占38%;工资4000块,占12%。47减38再减12,月底剩负1000。
"合着我这一个月白干。"这是他的原话。
这笔账里最扎眼的不是38%的房租,是47%的毛利。招商的时候,品牌方承诺的毛利率正是45%到50%——他做到了承诺,还是白干。招商手册只给一个数,房租占比从来不进招商话术,而那个数才是真正的约束条件。
教培校区把这套账换个名字,一模一样。一节课收240,课时费80,毛利67%,比大多数招商承诺还漂亮。
可房租占到30%的时候,等于每三节课有一节上给房东;人力再占到55%,67%的毛利照样月底剩负数。
零食店的账是现金结的,月底一眼见底。教培的账垫着预收款,负数能藏一个季度——藏到续费跟不上、退费挤进来,才一下子露出来。
二、单看哪一格,都会骗人
只看毛利,会被课时费骗。课时费压得低、班级装得满,单节课的毛利就好看。可毛利按节算,房租按月扣,人力按月发——两本账不同频,一节一节挣出来的钱,够不够一个月一个月花出去的钱,毛利这个数答不了。
只看房租,会被位置骗。"好位置贵点值",这话放在十年前成立;这几年,好位置带来的自然流量已经近乎枯竭,家长选机构先看的是内容和体验。
贵不贵不按单价算,按占比算:同样的月租,课消做到多少,房租就占几个点。
只看人力,会被稳定骗。"工资没少发,团队挺稳"——人力45%挂的是结构:市场口、教学口、教务口的钱怎么分,谁的钱跟留存挂钩,谁的钱跟签单挂钩。总额对、结构错,花出去的每一分都在喂养吃老本的机制。
三格拆开看,每一格都有得解释;合到一张纸上,可能就是那家零食店的结局——每一项都说得过去,月底剩负一千。
三、尺没变,算法给全
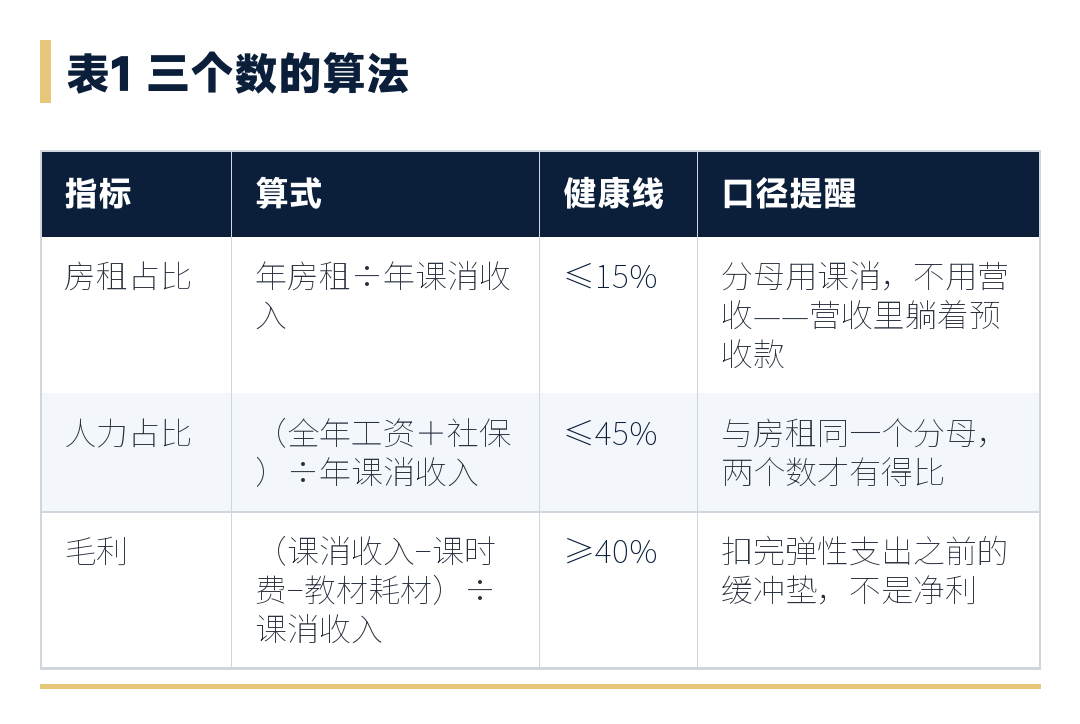
房租15%、人力45%、毛利40%,三月那篇旧文立下的这把尺,三个数各有各的算法。
房租占比,等于年房租除以年课消收入。注意分母是课消,不是营收——营收里躺着预收款,拿营收当分母,房租占比会被虚高的部分稀释,算出来比实际好看。
人力占比,等于全年工资加社保除以年课消收入。分母跟房租用同一个口径,两个数才有得比。
毛利,等于课消收入减课时费、减教材耗材,再除以课消收入。
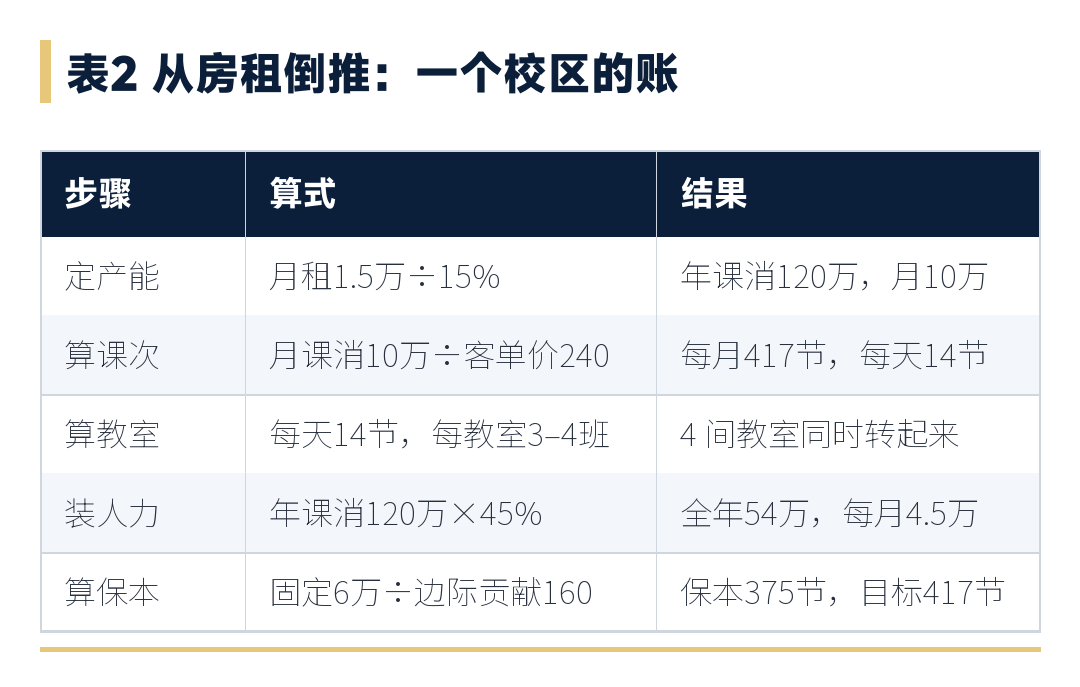
拿一个校区从头算一遍。月房租1.5万,一年18万;按15%倒推,年课消得做到120万,每月10万。
课单价240一节,10万就是每月417节,摊到每天14节——一间教室一天转3到4个班,得4间教室同时转起来。
房租一交,教室的班次就定死了,这就是先看房租的意思。
人力45%,全年54万、每月4.5万:4位老师带这417节,加上前台和主管,4.5万就是全部的盘子。装不下就要加人,加了人就超45%,超的那部分只能从别处省。
剩下的40%,扣掉营销、管理、税费,净利落在20到30之间。
保本线:固定费用除以单节边际贡献。房租加人力每月6万,每节课收240、课时费80,边际贡献160,6万除以160等于375节。每月上到375节保本,上到417节进预期收益,再往上都是理想收益。
三个数一咬合,缺口自己会露出来。房租占到30%——月租涨到3万,或者课消掉到5万——10万课消里房租吃掉3万、人力吃掉4.5万。
剩下2.5万要去填营销、管理、税费三样,40%的果子被摘走一大半,净利所剩无几。哪个数超标、超标多少,一行算式就指出来。
四、压力测试:这个动作,保本线推到哪
静态模型回答的是"正常状态下应该什么样",但经营不是静态的。租金会涨,课消会掉,老师会提薪。压力测试用数字回答:这个动作会把保本线推到哪里。
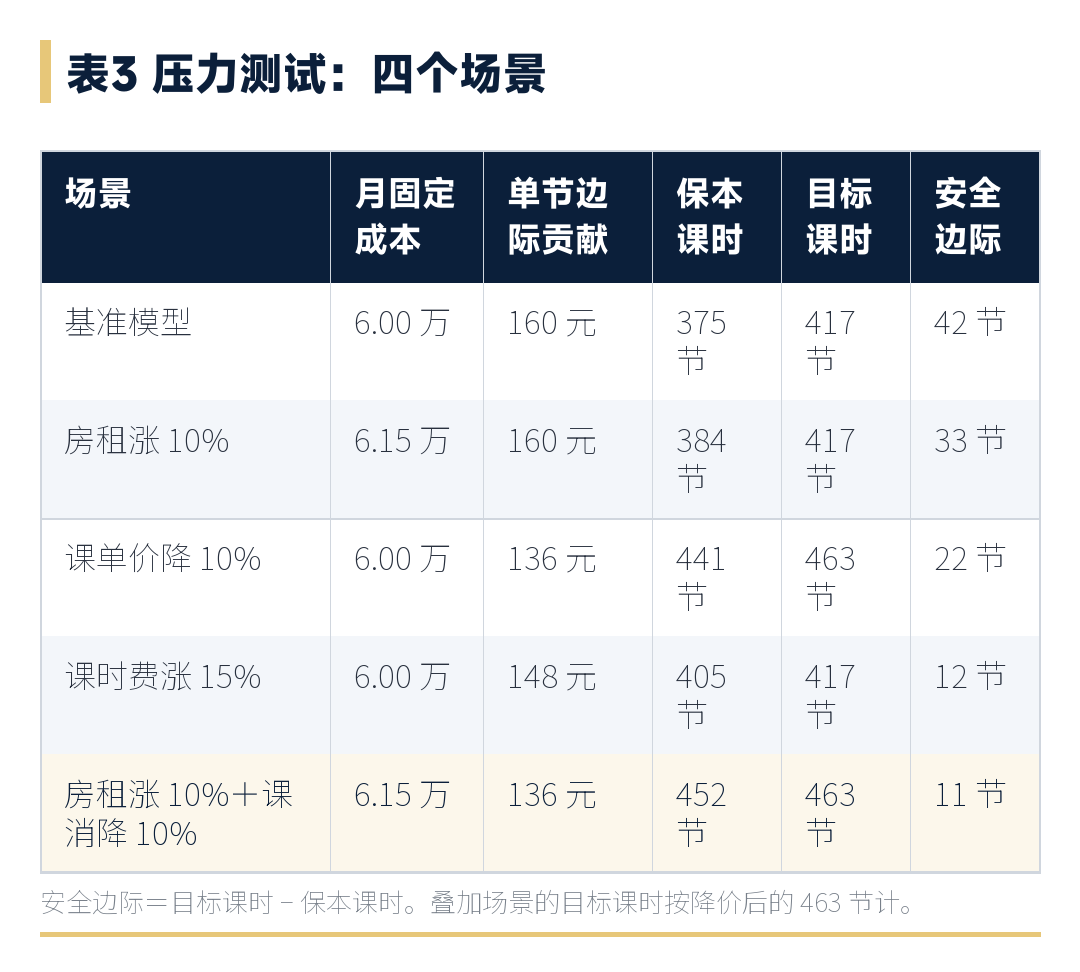
基准模型:月固定成本6万(房租1.5万+人力4.5万),单节边际贡献160元,保本课时375节,目标课时417节,安全边际42节。
房租涨10%——月租变1.65万,固定成本6.15万,保本课时从375变成384,安全边际从42收窄到33。看着只多了9节,但这是满负荷前提下的容错空间,任何一个老师请假、任何一个班缺勤,当月就穿底。
课单价降10%——从240降到216,边际贡献从160变成136,保本课时从375直接跳到441。单价只降了10%,保本线抬了17.6%。
要挣回降价前的那份收益,目标课时得从417抬到463,安全边际从42收窄到22。课时产能没法同步加上这46节,降价不是促销,是把自己往亏损里推。
课时费涨15%——单节课时费从80涨到92,边际贡献从160变成148,保本课时从375变成405,安全边际从42骤降到12。这时候续费率掉两个点,或者退费多三四个学生,当月就亏。
房租涨10%叠加课消降10%——这是最现实的场景。固定成本6.15万,边际贡献136,保本课时452,目标463,安全边际只剩11节。
73.8%的安全垫被挤没了。这种状态下校区对波动的容忍度趋近于零,任何单月的风吹草动都会击穿盈亏线。
压力测试不是用来吓人的。是在签合同之前、调价之前、加人之前,用算式确认:这个动作的后果,接得住再动手。
五、今年更新的三个口径
尺没变,用法变了三处。
第一,房租看成交价,不看报价。上海甲级写字楼,报价一平米235块,实际成交156块,差出三分之一。差价在免租期、装修补贴、递增条款里。
续租谈判该谈的是这些,不是挂牌单价;参照物看同商场同类业态的成交价。
第二,毛利后面跟着真实净利。三本账要同时看:真实净利、课消收入、预收余额。毛利算的是课,净利算的是月;预收款不是挣到的,是收上来的。三本账不全,毛利再高也说不清这个月到底挣没挣。
第三,人力的钱,一半挂留存。健身行业已经这么干了:店长拿新签提成,同时把留存率、到店率捆进月度绩效。
教培的课程顾问签单拿3到8个点,续班不给钱,等于把留存的钱漏付了。45%这一格要健康,先看钱挂在哪儿。
这三个口径没有一个是新道理,难的全在落地:成交价要一份谈判记录,三本账要一张月度报表,留存的钱要一套绩效方案。
这些都需要精心设计,都需要定制。
六、三个数,各就各位
单校区财务模型不是复杂的财务工程,是三组比例之间的咬合关系:房租定上限,人力定结构,毛利定剩余。
房租15%不是玄学,是从满负荷产能倒推出来的刚性约束——超了这个数,后面的所有调整都只是在给房东打工。
人力45%不是总额概念,是结构命题——钱挂在哪,行为就指向哪。毛利40%不是最终利润,是扣完所有弹性支出之前的缓冲垫。
压力测试的价值在于把"感觉还行"替换成"算过了,接得住"。签租约之前算一遍,调价之前算一遍,加人之前算一遍。三个动作,三次验算,比任何经营会议都管用。
每年咬住一个超标指标,压回线里,另外两组自然跟着改善。不需要宏大战略,需要的是每个月把三个数放在同一张纸上,看它们有没有各就各位。
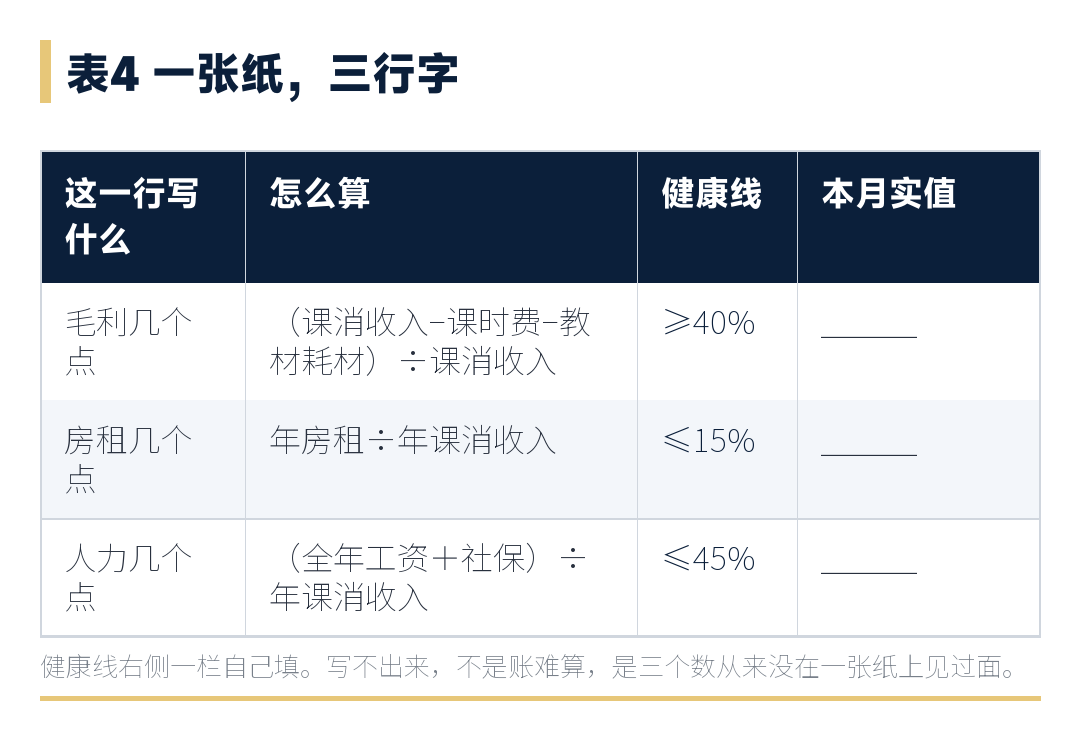
三个数各就各位的校区,走得慢一点,也是往健康的方向走。明年这个时候再对一遍,三个数都在线里,这一年就没白忙。
每一个机构都需要一套自己的运营方法论。
教培机构精细化运营方法论,点击下方微信小店。